 E-Rechnung
 erstellenKostenlos als XRechnung, vor dem Download geprüft
Nettobetrag0,00 €
So erstellen Sie eine E-Rechnung
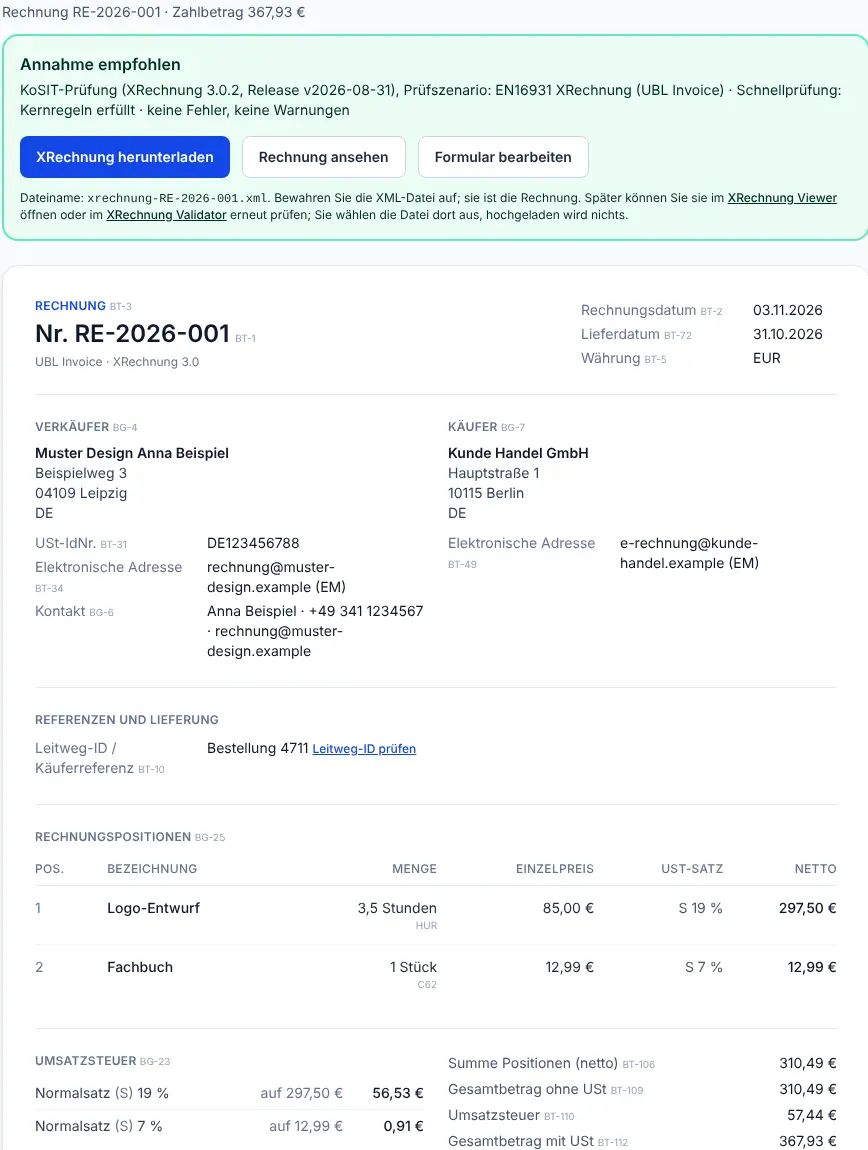
Sie füllen das Formular aus, und Ihr Browser erzeugt daraus eine XRechnung als XML-Datei. Eine E-Rechnung besteht aus strukturierten Daten; eine reine PDF-Datei genügt nicht. Gerechnet wird centgenau nach den Regeln der EN 16931: Nettobetrag je Position, Umsatzsteuer je Steuersatz, dann die Summen.
-
Formular ausfüllen
Ihre Angaben, Kunde, Käuferreferenz, Positionen und Bankverbindung. Ihre Daten laden Sie beim nächsten Mal aus einer Vorlagendatei.
-
Erstellen und prüfen
Der Browser erzeugt die XRechnung und prüft sie mit der Prüfkonfiguration der KoSIT (XRechnung 3.0.2, Release v2026-08-31). Was diese Prüfung ist, erklärt die Seite KoSIT-Validator.
-
Herunterladen und senden
Bei „Annahme empfohlen“ laden Sie die XML-Datei herunter und senden sie selbst, etwa per E-Mail oder über das Portal Ihres Auftraggebers.
So sieht ein Ausschnitt der erzeugten Datei aus: die Aufschlüsselung der Umsatzsteuer für 297,50 € zu 19 %.
<cac:TaxSubtotal>
  <cbc:TaxableAmount currencyID="EUR">297.50</cbc:TaxableAmount>
  <cbc:TaxAmount currencyID="EUR">56.53</cbc:TaxAmount>
  <cac:TaxCategory><cbc:ID>S</cbc:ID><cbc:Percent>19</cbc:Percent>…</cac:TaxCategory>
</cac:TaxSubtotal>
19 % von 297,50 € sind 56,525 €; kaufmännisch gerundet ergibt das 56,53 €. Die Umsatzsteuer wird einmal je Steuersatz gerundet, nicht je Position.
Für wen das Formular passt – und für wen nicht
Passend für
- einzelne Rechnungen, etwa an eine Behörde, die eine XRechnung verlangt
- Selbstständige und Kleinunternehmer ohne Rechnungsprogramm
- Rechnungen mit 19 % und 7 %, ohne Umsatzsteuer nach § 19 UStG oder mit Reverse Charge
- Zahlung per SEPA-Überweisung
Nicht passend für
- Buchhaltung, Mahnwesen oder fortlaufende Nummernvergabe: Das Formular merkt sich nichts
- die Archivierung: Bewahren Sie die XML-Datei selbst auf
- den Versand: Sie schicken die Datei selbst an Ihren Kunden
- ZUGFeRD-PDF, Rechnungskorrekturen, Gutschriften, Rabatte auf die ganze Rechnung, Lastschrift (noch nicht enthalten)
- die Prüfung einer Rechnung aus einem anderen Programm: Dafür gibt es den XRechnung Validator
- Steuerberatung: Welcher Steuersatz gilt, entscheiden Sie bzw. Ihr Steuerberater
Sie sind für den Inhalt und die Pflichtangaben Ihrer Rechnung verantwortlich. Die KoSIT-Prüfung bestätigt, dass die Datei dem Standard XRechnung entspricht; ob Leistung, Preis und Steuersatz stimmen, kann sie nicht prüfen.
Pflichtangaben einer Rechnung nach § 14 Abs. 4 UStG
Das Umsatzsteuergesetz zählt in § 14 Abs. 4 Satz 1 auf, was eine Rechnung enthalten muss. Die Tabelle zeigt, in welchem Feld des Formulars die Angabe steht.
| Nr. | Pflichtangabe | Feld im Formular |
|---|---|---|
| 1 | vollständiger Name und Anschrift von Ihnen und Ihrem Kunden | Ihre Angaben, Kunde |
| 2 | Steuernummer oder USt-IdNr. | BT-32 oder BT-31 |
| 3 | Ausstellungsdatum | Rechnungsdatum (BT-2) |
| 4 | fortlaufende, einmalige Rechnungsnummer | Rechnungsnummer (BT-1); die Nummernfolge führen Sie selbst |
| 5 | Menge und Art der Lieferung bzw. Umfang und Art der Leistung | Positionen |
| 6 | Zeitpunkt der Lieferung oder Leistung | Leistungsdatum (BT-72) oder Zeitraum (BT-73, BT-74) |
| 7, 8 | Entgelt nach Steuersätzen und Steuerbefreiungen aufgeschlüsselt, jede im Voraus vereinbarte Minderung (z. B. Skonto), Steuersatz und Steuerbetrag oder Hinweis auf eine Steuerbefreiung | wird berechnet; Hinweis als Befreiungsgrund (BT-120); Skonto in den Zahlungsbedingungen (BT-20) |
Nr. 9 (Hinweis auf die Aufbewahrungspflicht bei Leistungen an Privatpersonen im Zusammenhang mit einem Grundstück) und Nr. 10 (Angabe „Gutschrift“) deckt das Formular nicht ab. Für Kleinunternehmer gilt die verkürzte Liste in § 34a UStDV, für Rechnungen bis 250 € die in § 33 UStDV. Diese Übersicht ersetzt keine Steuerberatung.
XRechnung als Kleinunternehmer und mit Reverse Charge
Kleinunternehmer nach § 19 UStG
Eine Rechnung eines Kleinunternehmers braucht einen Hinweis, dass die Steuerbefreiung für Kleinunternehmer gilt (§ 34a Satz 1 Nr. 5 UStDV). In der XRechnung steht jede Position in der Umsatzsteuerkategorie E („steuerbefreit“) mit 0 %. Die Regel BR-E-10 verlangt in der Aufschlüsselung einen Befreiungsgrund; das Formular schreibt dort den Text „Umsatzsteuerbefreiung für Kleinunternehmer nach § 19 UStG“ (BT-120).
<cac:TaxCategory>
  <cbc:ID>E</cbc:ID>
  <cbc:Percent>0</cbc:Percent>
  <cbc:TaxExemptionReason>Umsatzsteuerbefreiung für Kleinunternehmer nach § 19 UStG</cbc:TaxExemptionReason>
  <cac:TaxScheme><cbc:ID>VAT</cbc:ID></cac:TaxScheme>
</cac:TaxCategory>
Viele Kleinunternehmer haben nur eine Steuernummer. Ohne USt-IdNr. meldet die KoSIT-Prüfung den Fehler BR-CO-26, wenn auch Handelsregisternummer und Verkäuferkennung fehlen. Tragen Sie dann Ihre Lieferantennummer beim Kunden ein (BT-29), oder geben Sie eine USt-IdNr. an, falls Sie eine haben.
Reverse Charge
Schuldet Ihr Kunde die Umsatzsteuer nach § 13b UStG, etwa bei bestimmten Bauleistungen im Inland, muss die Rechnung die Angabe „Steuerschuldnerschaft des Leistungsempfängers“ enthalten (§ 14a Abs. 5 UStG). Das Formular verwendet die Kategorie AE mit 0 %, schreibt diese Angabe als Befreiungsgrund und verlangt die USt-IdNr. Ihres Kunden (BT-48) sowie Ihre USt-IdNr. oder Steuernummer (Regel BR-AE-02). Fehlt eine Angabe, erklärt der Validator die Fehlermeldung BR-AE-10. Ob Reverse Charge für Ihre Leistung gilt, klären Sie bitte mit Ihrem Steuerberater.
Wer muss E-Rechnungen ausstellen?
Für Leistungen zwischen Unternehmen, die im Inland ansässig sind, ist die Rechnung als E-Rechnung auszustellen (§ 14 Abs. 2 Satz 2 Nr. 1 UStG). Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das der europäischen Norm entspricht oder zwischen den Beteiligten vereinbart ist (§ 14 Abs. 1 Satz 3 und 6 UStG), also etwa XRechnung oder ZUGFeRD in einem normgerechten Profil. Eine PDF-Datei allein ist keine E-Rechnung. Für die Ausstellung gelten Übergangsfristen (§ 27 Abs. 38 UStG):
- Für Umsätze der Jahre 2025 und 2026 dürfen Sie bis zum 31.12.2026 noch Papierrechnungen oder, mit Zustimmung des Kunden, andere elektronische Formate wie PDF verwenden.
- Für Umsätze des Jahres 2027 gilt das bis zum 31.12.2027 nur noch, wenn Ihr Gesamtumsatz 2026 höchstens 800.000 € betrug. Für Rechnungen im EDI-Verfahren gilt eine eigene Übergangsregel.
- Rechnungen von Kleinunternehmern (§ 34a UStDV) und Rechnungen mit einem Gesamtbetrag bis 250 € (§ 33 UStDV) dürfen Sie immer als sonstige Rechnung übermitteln, also auch als PDF oder auf Papier.
Liefern Sie an eine Behörde, nennt Ihnen der Auftraggeber das verlangte Format und die Leitweg-ID. Wie die Finanzverwaltung die Regeln auslegt, erläutert das BMF-Schreiben vom 15.10.2025. Diese Information ersetzt keine Steuerberatung.
Häufige Fragen zum Erstellen einer E-Rechnung
Kann ich eine E-Rechnung selbst und kostenlos erstellen?
Ja. Dieses Formular läuft im Browser, ohne Installation und ohne Konto, und erzeugt eine XRechnung als XML-Datei. Die Zahl der Rechnungen ist nicht begrenzt. Für viele Rechnungen im Monat ist ein Rechnungsprogramm bequemer, weil es Kunden, Nummern und Archiv verwaltet.
Was brauche ich, um eine E-Rechnung zu erstellen?
Die Angaben einer normalen Rechnung, dazu für die XRechnung: Ihre Telefonnummer und E-Mail-Adresse, die E-Mail-Adresse Ihres Kunden für E-Rechnungen oder dessen Leitweg-ID, eine Käuferreferenz (BT-10) und Ihre IBAN. Ein Programm brauchen Sie nicht, nur einen aktuellen Browser.
Warum muss ich Telefonnummer und E-Mail angeben?
Die XRechnung verlangt beim Verkäufer einen Kontakt mit Name, Telefonnummer und E-Mail-Adresse (Regeln BR-DE-2, BR-DE-5 bis BR-DE-7). Ihre E-Mail-Adresse dient zugleich als elektronische Adresse (BT-34). Ohne diese Angaben würde die KoSIT-Prüfung die Datei ablehnen.
Was trage ich als Käuferreferenz ein, wenn mein Kunde keine Behörde ist?
Die Käuferreferenz (BT-10) ist in jeder XRechnung Pflicht. Fragen Sie Ihren Kunden, welche Angabe er für die Zuordnung braucht, etwa eine Bestellnummer, Kostenstelle oder einen Ansprechpartner. Behörden geben eine Leitweg-ID vor; das Formular prüft deren Prüfziffer schon beim Tippen.
Kann ich als Kleinunternehmer eine XRechnung erstellen?
Ja. Wählen Sie „Kleinunternehmer“. Alle Positionen erhalten die Umsatzsteuerkategorie E mit 0 %, und der Hinweis auf § 19 UStG steht als Befreiungsgrund in der Datei. Kleinunternehmer müssen keine E-Rechnung ausstellen, dürfen es aber (§ 34a UStDV).
Warum kann ich die Datei nicht herunterladen?
Der Download erscheint nur, wenn die KoSIT-Prüfung „Annahme empfohlen“ ergibt. Andernfalls zeigt die Seite die Meldungen mit Regelcode. Meist fehlt eine Angabe oder ein Wert hat das falsche Format. Korrigieren Sie das Formular und klicken Sie erneut auf „XRechnung erstellen und prüfen“.
Werden meine Rechnungsdaten gespeichert oder übertragen?
Nein. Formular, Berechnung, Prüfung und Download laufen im Arbeitsspeicher Ihres Browsers. Die Sicherheitsrichtlinie der Seite (connect-src 'none') verbietet Skripten, Daten an einen Server zu senden. Wenn Sie den Tab schließen, sind die Eingaben weg; speichern Sie sie vorher als Vorlagendatei.
Kann ich auch eine ZUGFeRD-Rechnung erstellen?
Noch nicht. Das Formular erzeugt nur eine XRechnung (XML-Datei in der UBL-Syntax). Ob und wann eine ZUGFeRD-PDF dazukommt, prüfen wir noch. Die erzeugte XRechnung können Sie mit dem XRechnung Viewer ansehen und als PDF-Ansicht speichern; eine E-Rechnung ist diese PDF-Ansicht aber nicht.
Quellen
- Umsatzsteuergesetz: § 14 UStG (Abs. 1, 2 und 4), § 13b UStG, § 14a Abs. 5 UStG, § 19 UStG, § 27 Abs. 38 UStG; abgerufen am 03.11.2026.
- Umsatzsteuer-Durchführungsverordnung: § 33 UStDV (Kleinbetragsrechnungen), § 34a UStDV (Rechnungen von Kleinunternehmern); abgerufen am 03.11.2026.
- Bundesministerium der Finanzen: BMF-Schreiben vom 15.10.2025, „Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025; Anpassung des Umsatzsteuer-Anwendungserlasses“, GZ III C 2 - S 7287-a/00019/007/243, PDF auf bundesfinanzministerium.de; abgerufen am 28.10.2026 (für den XRechnung Viewer), am 03.11.2026 war die Datei nicht erreichbar. Auf dieser Seite nur als weiterführender Hinweis genannt.
- KoSIT: Standard XRechnung; Prüfkonfiguration XRechnung, Release v2026-08-31 mit den Regeln der EN 16931 (u. a. BR-CO-26, BR-E-10, BR-AE-02) und der XRechnung (BR-DE-*); Regeltexte am 03.11.2026 in der ausgelieferten Konfiguration nachgelesen.
Zuletzt aktualisiert: 03.11.2026 · Methodik und Lizenzen